 A intrat în vigoare noul ghid al solicitantului privind stimularea investițiilor în vederea realizării de produse cu deficit comercial din industria prelucrătoare (la finalul știrii găsiți atașat ghidul).
Scopul ghidului este instituirea unei scheme de ajutor de stat privind acordarea de granturi/credit fiscal pentru investiții din această industrie.
Astfel, schema prevede dezvoltarea regională prin realizarea de investiţii care asigură echilibrarea balanţei comerciale a României.
Valoarea cheltuielilor eligibile ale unui proiect de investiții trebuie să fie de minimum 50 milioane lei. Această valoare a fost determinată prin raportarea la o valoare echivalentă de aproximativ 10 milioane euro, calculată la un curs de 5,06 lei/euro.
Conform ghidului, întreprinderile care pot solicita ajutor de stat în baza acestei scheme sunt întreprinderi nou-înfiinţate sau întreprinderi în activitate, atât IMM-uri cât şi întreprinderi mari, cu personalitate juridică, care realizează o investiţie iniţială în România.
Buget de peste 5,3 miliarde de lei
Bugetul maxim al schemei este de 5,313 miliarde lei, respectiv echivalentul a 1,05 miliarde euro, astfel:
– credite de angajament pentru emiterea de acorduri pentru finanțare pentru perioada 2026- 2032;
– credite bugetare pentru plata ajutorului de stat aprobat în baza acordurilor pentru finanţare emise, pentru perioada 2027 – 2036.
De asemenea, bugetul mediu anual al schemei este de 759 milioane lei, respectiv echivalentul a aproximativ 150 milioane euro.
Ajutorul de stat se acordă sub formă de grant sau credit fiscal
În funcție de opțiunea întreprinderii solicitante și în limita intensității maxime admisibile, ajutorul de stat poate fi acordat în două forme:
Granturi, sub formă de sume nerambursabile de la bugetul de stat, prin bugetul Ministerului Finanțelor – Acțiuni generale, în cadrul programului „Ajutoare de stat pentru finanțarea proiectelor pentru investiții”.
Unitate cu peste 7 mii mp sc, pentru productia de materiale de constructie
Credit fiscal, acordat și calculat de Ministerul Finanțelor. Ulterior, întreprinderea beneficiară urmează procedurile Agenției Naționale de Administrare Fiscală pentru derularea acestuia.
Acordurile de finanțare pot fi emise în perioada 2026–2032, cu respectarea legislației privind ajutorul de stat și a hărții regionale autorizate de Comisia Europeană, în limita bugetului anual alocat.
Plata ajutorului de stat sub formă de grant se efectuează în perioada 2027–2036. În cazul creditului fiscal, calculul ajutorului se realizează pe o perioadă de șapte ani, începând cu trimestrul următor punerii în funcțiune a investiției finanțate, în condițiile prevăzute de schemă.
Condiții pentru activele corporale
Activele corporale trebuie să îndeplinească cumulativ următoarele condiţii de eligibilitate:
– să fie exploatate exclusiv de întreprinderea beneficiară de ajutor de stat în locaţia/locațiile realizării investiţiei şi numai pentru atingerea obiectivelor investiţiei pentru care s-a solicitat finanţarea;
– să fie incluse în activele întreprinderii beneficiare de ajutor de stat şi să rămână asociate investiţiei în locaţia/locațiile realizării investiției pentru care s-a acordat finanţarea, pe o perioadă de minimum 5 ani de la finalizarea investiţiei;
– să fie achiziţionate în condiţii de piaţă, respectiv condiţii de transparenţă şi competitivitate;
– să fie amortizabile;
– să fie noi.
Descărcați aici
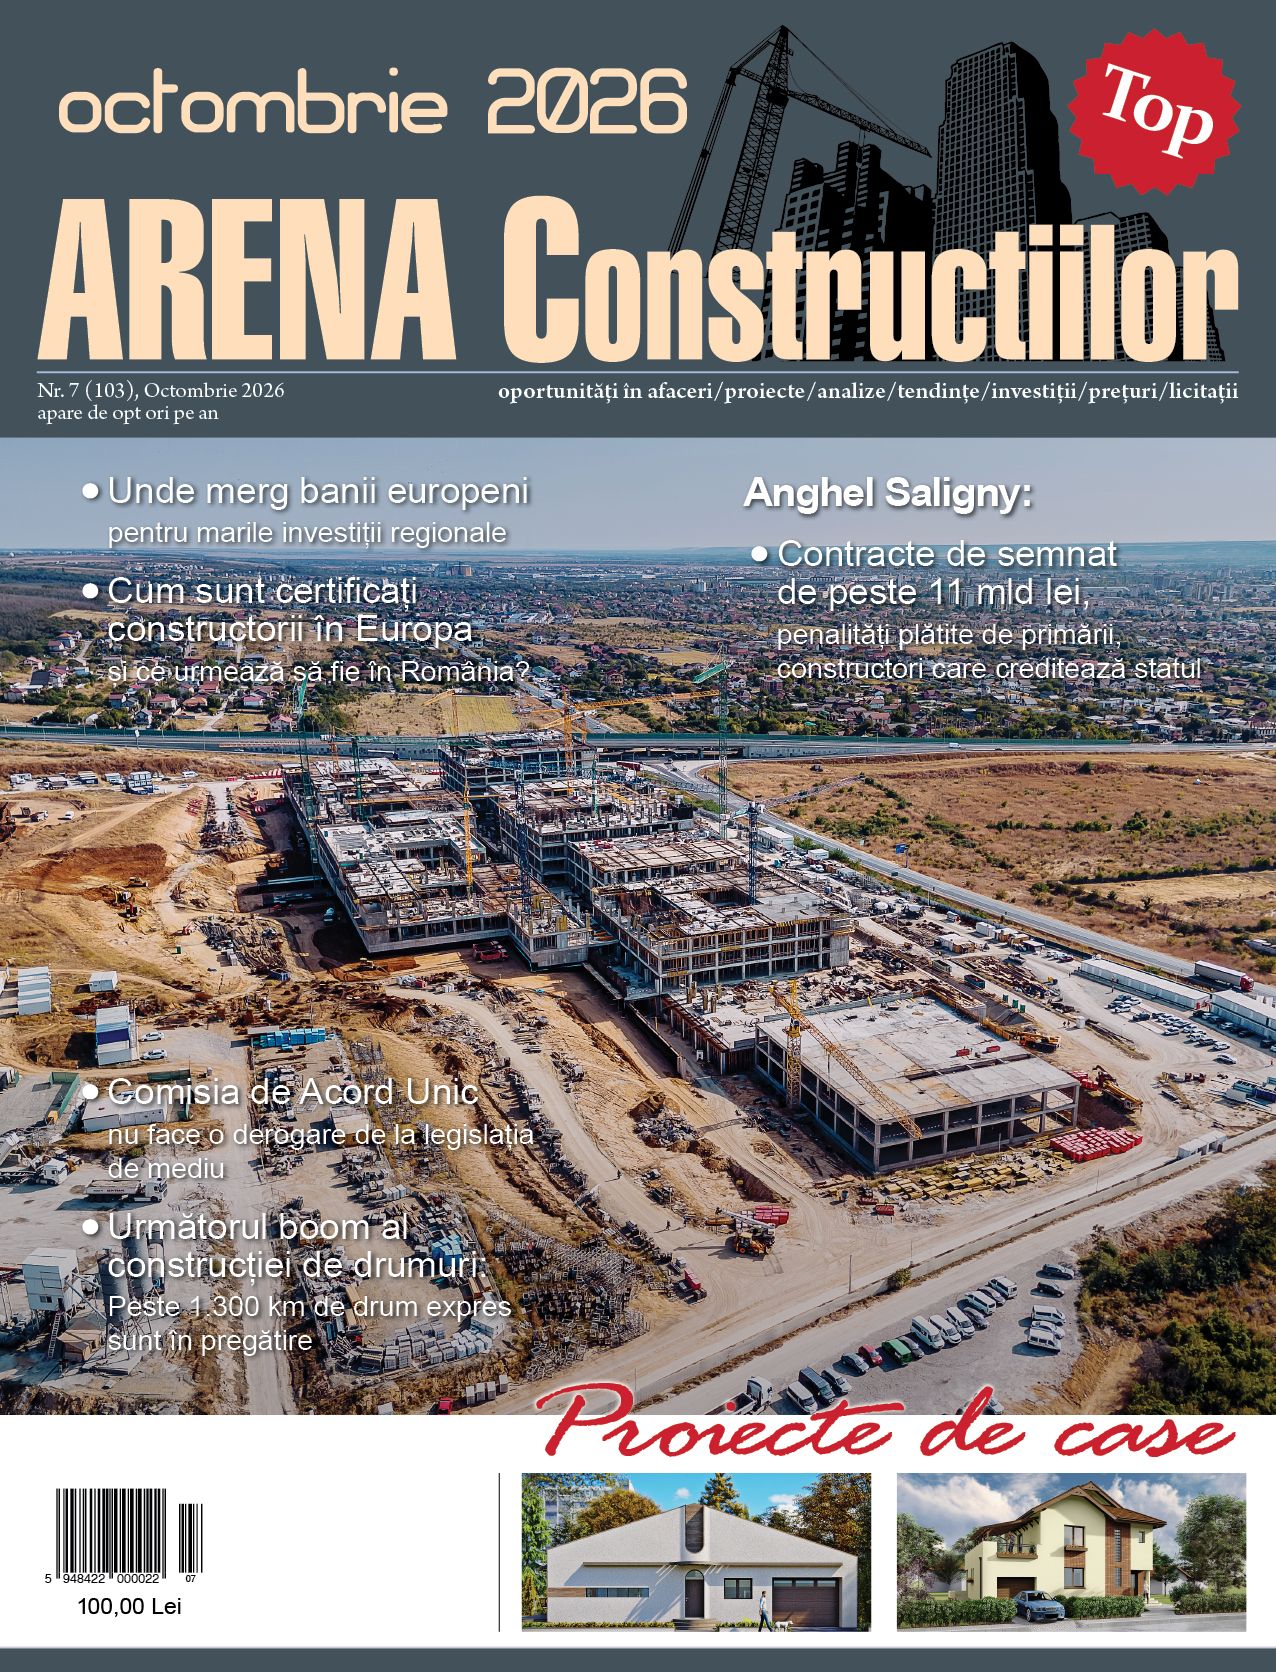
Citiți revista ARENA Construcțiilor nr. 7/octombrie 2026