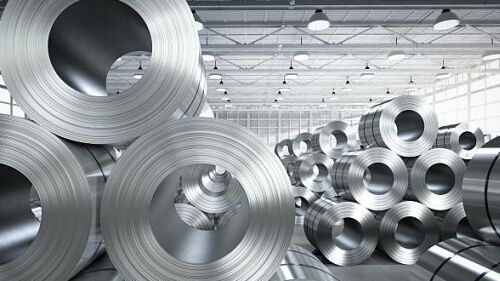
 Exporturile de oțel ale UE către țări terțe au scăzut cu 20% în primele șase luni ale anului 2026, pe fondul unei diminuări cu 18% a exporturilor de produse finite din oțel, potrivit EUROFER.
Regatul Unit, Turcia, Statele Unite, Elveția și India au rămas principalele destinații pentru produsele finite din oțel ale UE, reprezentând 64% din totalul exporturilor, se arată în raport.
„Scăderea cu 20% a exporturilor este un semnal alarmant privind presiunile la care este supusă industria europeană a oțelului. Combinată cu o producție situată la minime istorice și cu costuri energetice persistent ridicate, aceasta demonstrează că redresarea industrială a Europei este departe de a fi asigurată. Noua măsură comercială a UE privind oțelul reprezintă un prim pas esențial”, a declarat Axel Eggert, directorul general al EUROFER.
Exporturile au scăzut pe aproape toate piețele majore de destinație în această perioadă.
Livrările către Statele Unite s-au redus cu 29%, în timp ce exporturile către India, Turcia și China au scăzut cu 24%, 21%, respectiv 18%.
În ceea ce privește produsele plate din oțel, exporturile au scăzut în toate categoriile principale.
Benzile late laminate la cald au înregistrat cel mai abrupt declin, de 24%, în timp ce exporturile de tablă laminată la rece au scăzut cu 13%, cele de produse galvanizate la cald cu 12%, cele de tablă acoperită cu 11%, iar cele de tablă groasă (quarto) cu 6%.
Între timp, producția de oțel brut a UE a coborât la un minim istoric de 125,8 milioane de tone în 2025 și a crescut ușor, cu 1,1%, în luna mai 2026; cu toate acestea, gradul de utilizare a capacității a rămas scăzut din perspectivă istorică, situându-se la 67%, se mai precizează în raport.
Importurile rămân ridicate în ciuda scăderii
Volumul total al importurilor de oțel în UE a scăzut cu 5% în prima jumătate a anului 2026, în timp ce importurile de produse siderurgice finite au scăzut cu 3%, conform datelor EUROFER.
Această evoluție a avut loc chiar înainte ca, la 30 iunie, Comisia Europeană să anunțe alocarea cotelor specifice pe țară în cadrul noului său regim de import al oțelului, reducând semnificativ volumele acestor cote.
Tendința de scădere a importurilor a variat în funcție de segmentele de produse.
Importurile de produse plate din oțel au crescut cu 2% în primul trimestru și cu 15% în al doilea trimestru al anului 2026, fiind susținute de un volum mai mare al importurilor de benzi late laminate la cald.
În schimb, importurile de produse lungi din oțel au scăzut cu 18% în primul trimestru și cu 19% în al doilea.
Cei mai mari cinci furnizori au reprezentat 56% din totalul importurilor de produse siderurgice finite în UE.
Turcia a rămas cel mai mare exportator către UE, cu o cotă de 15,7%, fiind urmată de China (12,3%), Coreea de Sud (12%), Indonezia (8,8%), India (7,7%) și Ucraina (6,6%), se arată în raport.
Dintre principalii furnizori, importurile din Indonezia au crescut cu 70%, în timp ce livrările din China au sporit cu 40%.
Cu toate acestea, importurile au reprezentat 23% din consumul aparent de oțel (cererea) în primul trimestru al anului 2026, conform raportului, comparativ cu o pondere de 30% a materialelor importate în cererea de oțel înregistrată în 2025.
Raportul a fost publicat într-o perioadă marcată de îngrijorări persistente în rândul producătorilor europeni de oțel cu privire la pătrunderea importurilor pe piață și la competitivitatea internațională.
Deși importurile s-au temperat față de nivelurile ridicate din anii precedenți, materialele provenite din străinătate au continuat să dețină o pondere semnificativă în consumul de oțel din UE, a menționat EUROFER.
Se preconizează o stagnare a creșterii cererii, în timp ce sectorul construcțiilor rămâne un pilon esențial de susținere
Conform celui mai recent raport al asociației, consumul aparent de oțel în UE a crescut cu 1,5% de la an la an, ajungând la 34,4 milioane de tone în primul trimestru al anului 2026.
Cu toate acestea, EUROFER estimează că, în 2026, consumul aparent de oțel va crește cu doar 0,1% față de nivelul de aproximativ 134,4 milioane de tone înregistrat în 2025, subliniind astfel caracterul fragil al redresării.
Asociația a precizat că această creștere a fost limitată de slăbiciunea persistentă a industriilor prelucrătoare, de perturbările legate de tensiunile din Strâmtoarea Ormuz și de incertitudinea geopolitică generală.
Cele mai recente prognoze indică faptul că cererea de oțel se stabilizează, mai degrabă decât să înregistreze o redresare puternică, în ciuda unei îmbunătățiri modeste a activității economice generale la nivelul blocului comunitar.
Se preconizează că sectorul construcțiilor – cel mai mare consumator de oțel din UE – va rămâne principala sursă de susținere a cererii de oțel.
EUROFER estimează o creștere cu 1,8% a producției în sectorul construcțiilor în 2026, susținută de investițiile în infrastructură, de finanțarea prin programul NextGenerationEU și de efectele întârziate ale măsurilor anterioare de relaxare monetară, în pofida presiunilor reînnoite generate de ratele ridicate ale dobânzilor.
NextGenerationEU este un instrument temporar menit să sprijine redresarea economică a Europei în urma pandemiei de coronavirus, prin acordarea de granturi și împrumuturi pentru susținerea reformelor și investițiilor în UE, potrivit Comisiei Europene.
După o creștere de 1,3% în 2025, activitatea din sectorul construcțiilor în UE este de așteptat să se extindă cu 1,5% în 2026 și să accelereze până la 2,9% în 2027, pe măsură ce piețele imobiliare se redresează, iar cheltuielile pentru infrastructură cresc.
Asociația din industria oțelului a menționat că sectorul construcțiilor a continuat să ofere cel mai solid sprijin pentru consumul de oțel, compensând slăbiciunea din sectoarele manufacturiere cu un caracter mai ciclic.
Perspectivele sectorului auto rămân slabe
În schimb, sectorul auto – una dintre principalele industrii consumatoare de oțel din UE – a rămas sub presiune.
Potrivit EUROFER, producția de vehicule a scăzut timp de șase trimestre consecutive și s-a menținut semnificativ sub nivelurile de dinaintea pandemiei.
Acest aspect a fost menționat și în raportul anterior al EUROFER, publicat la 25 iunie, când asociația a subliniat faptul că sectorul auto frânează redresarea cererii de oțel în UE.
În prezent, asociația estimează că producția auto va scădea cu 0,9% în 2026, față de prognoza anterioară care anticipa o scădere de 0,2%.
Această revizuire în sens negativ reflectă tensiunile geopolitice persistente, costurile ridicate ale energiei și incertitudinea legată de tranziția planificată a UE către vânzarea exclusivă de vehicule electrice până în 2035.
O redresare nu este așteptată înainte de 2027, an în care se preconizează o creștere a producției auto cu 3,5%.
Chiar și atunci, se estimează că volumele de producție vor rămâne mult sub nivelurile înregistrate înainte de pandemia de COVID-19, potrivit celui mai recent raport de piață.
La nivel general, EUROFER a precizat că sectoarele consumatoare de oțel sunt așteptate să revină pe creștere în 2026, după doi ani consecutivi de declin.
Totuși, se preconizează că redresarea va rămâne modestă și inegală: sectorul construcțiilor va susține cererea, în timp ce industria auto și alte sectoare manufacturiere vor continua să se confrunte cu provocări semnificative.
Citiți revista ARENA Construcțiilor nr. 7/octombrie 2026